
- La Ley del ISR fue devuelta a la Cámara de Diputados, con una reserva para eximir del tope a las deducciones a las empresas que operan bajo autorización de depósito fiscal para el ensamble y fabricación de vehículos
Clase Turista
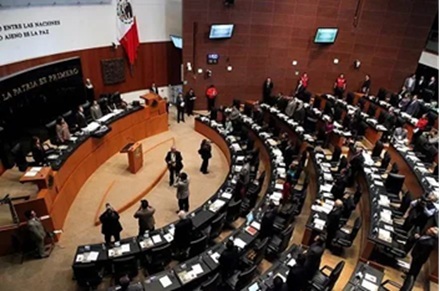
El Senado aprobó la Ley de Ingresos de la Federación para 2027, prácticamente sin cambios respecto a la versión aprobada por la Cámara de Diputados.
La Ley de Ingresos y la Ley Federal de Derechos fueron turnadas al Ejecutivo para su publicación en el Diario Oficial de la Federación. No obstante, la Ley del Impuesto Sobre la Renta fue devuelta a la Cámara de Diputados, luego de que se aprobó una reserva para eximir del tope a las deducciones a las empresas que operan bajo autorización de depósito fiscal para el ensamble y fabricación de vehículos (la excepción no abarca los ingresos por la venta de bienes en territorio nacional), así como a las empresas dedicadas al expendio, distribución y comercialización de gasolinas y diésel.
De acuerdo con expertos de Banco Base, este cambio en el tope de deducciones afectará a las empresas mayoristas y distribuidoras, las cuales generalmente tienen un bajo margen de utilidad.
La Ley de Ingresos contempla ingresos totales por 10.6 billones de pesos para 2027, un incremento de 3.9% respecto a 2026, de los cuales 6.2 billones corresponden a ingresos tributarios. El endeudamiento aprobado asciende a 1.7 billones de pesos, 4.5% menos que lo aprobado para 2026.
Asimismo, se estima que los Requerimientos Financieros del Sector Público pasen de 4.1% del PIB en 2026 a 3.9% en 2027, mientras que el Saldo Histórico de los RFSP se ubicaría en 55% del PIB al cierre del próximo año, desde el 54% del 2026. Cabe señalar que el costo financiero de la deuda ascendería a 1.6 billones de pesos en 2027, un incremento real de 11.8%.
En materia del Impuesto Sobre la Renta, las deducciones autorizadas quedarían limitadas a 96.67% o 99%, dependiendo del comportamiento fiscal de la empresa, lo cual sería aplicable a contribuyentes con ingresos acumulables superiores a 50 millones de pesos que reporten utilidad fiscal. Asimismo, la amortización de pérdidas fiscales se limitaría a 50% de la utilidad fiscal del ejercicio.
